太陽光パネルに含まれる『銀』

(公開:2021-07-27)
(更新:2026-09-22)
太陽光パネルのリサイクルにおいて、構成材料をいかに再資源化できるかが重要となります。広く普及している結晶シリコン系太陽光パネルでは、有用資源として『銀』が使用されており、リサイクルの過程において回収されています(関連トピック)。
一方で太陽光パネルのリサイクルの現場では、銀の含有量が減少しており回収効率が課題だとも囁かれています。
今回は太陽光パネルに使用される『銀』に関して、少し深掘りをしていきます。
太陽光パネルに使われる銀とは
結晶シリコン系太陽電池モジュールのセルは、P型シリコン層とN型シリコン層が接合されています。光を受けることで起電力が生じ、受光面と背面のそれぞれの表面に電極が構成されています。
受光面はより多くの光を受けるために、電極はより細くする必要があります。そのため表面に縞状の『フィンガー電極』が構成されており、このフィンガー電極に『銀ペースト』が使用されています。
銀ペーストはスクリーン印刷により表面に塗布された後、乾燥・焼成することでペーストの樹脂分を揮発させ、フィンガー電極が構成されます。


発電セルに使用される銀の量は、バックコンタクト型などのセル構造やスクリーン印刷技術などにより異なります。

太陽光発電産業の銀需要
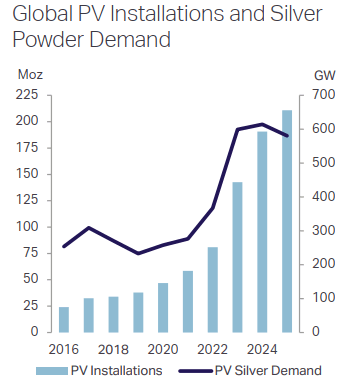
The Silver Instituteによれば、太陽光発電産業全体での銀消費量は2025年で5,804トン(18,660万トロイオンス)となり、ここ数年で初めて前年を下回りました。依然高水準ではあり銀市場全体(35,166トン@2025)の中で大きな割合を占めているものの、2026年は4,697トン(15,100万トロイオンス)と更なる減少が見込まれています。
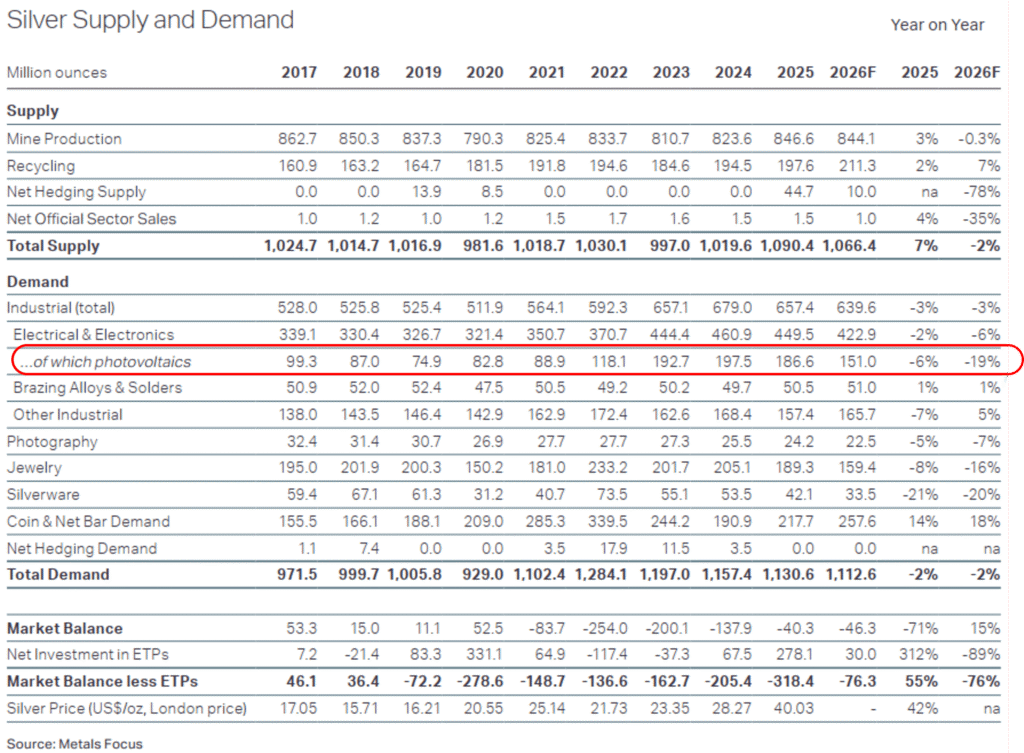
中国では2025年に新規PV導入容量が415GW、世界全体でも698GWと過去最高となるものの、2026年に入り中国ではモジュール・セルの生産量が急減しており、価格・出荷量ともに低迷しています(関連記事)。
2023年ごろからP型セル(PERC)からN型セル(TOPConやHJT)への移行が進み銀の需要が増加しています。これらの新型のセルは銀の使用量が多いことが特徴ですが、価格競争の激化を背景に銀使用量削減(thrifting)と代替材料への置換が急速に進んでいます。
特に、LECO技術(レーザー強化コンタクト最適化)や印刷装置の高精度化によるフィンガー幅の細線化、セル構造(バスバーの構造)の進化、HJTセル向けに銀被覆銅粉を用いた低温銀ペーストの採用拡大が進んでいます。単位当たりの銀使用量は年率15%以上の削減が続いており、2027年までに銀の使用量は5mg/W未満に低減するとも予測されています。

(引用元:The Silver Institute, World Silver Survey 2024)
(引用元:The Silver Institute, World Silver Survey 2026)
ここ数年は銀需要が供給を上回る状態が続いているものの、供給不足の幅は縮小傾向にあります。
一方で、AI関連需要への期待や地政学リスク、米国の利下げ観測などから、貴金属価格全般が押し上げられている状態です。さらに在庫の取崩しに伴う現物不足やリースレートの急騰も相まって、価格上昇に拍車がかかっています。
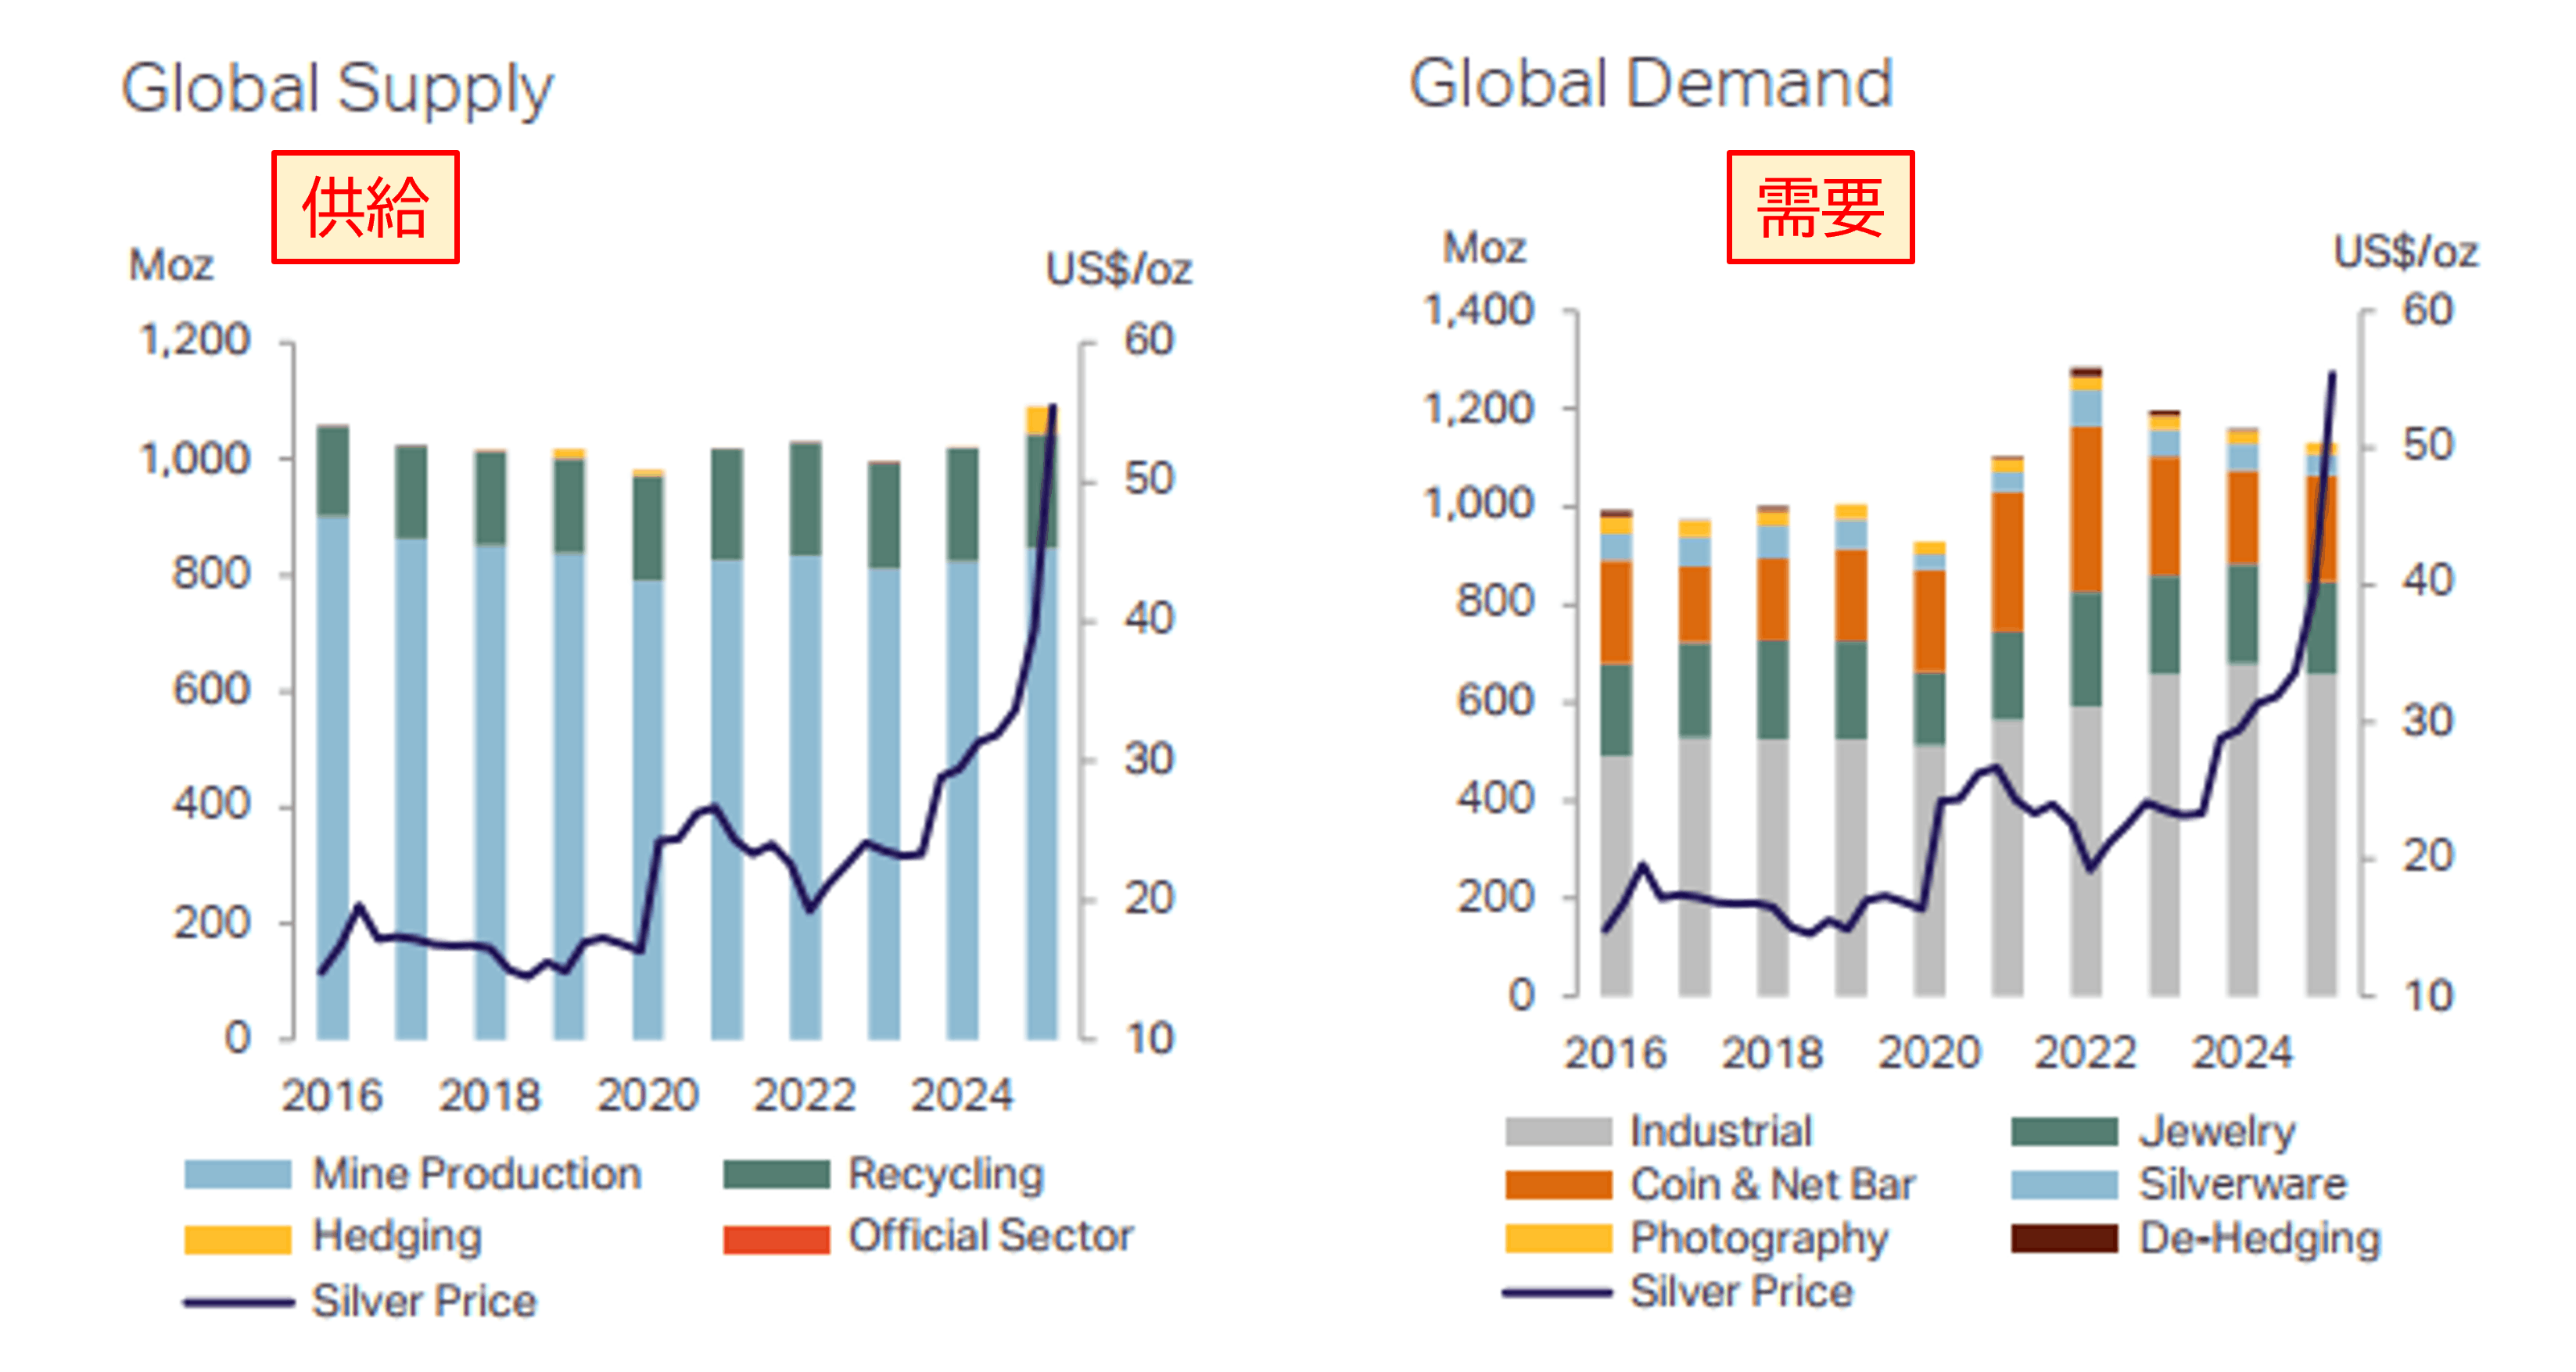
近年、太陽光パネルからの銀のリサイクルに関心が集まるものの現時点では回収量が少なく、アルミニウムやシリコンの価格変動リスクにもさらされることから、銀価格が高水準にある状況下でも太陽光パネルのリサイクルが採算に見合うかどうかは不透明なじょうきょうとされています。
太陽光パネルに含まれる銀の含有量
太陽光パネルに含まれる銀の含有量はセルの種類や生産技術により違いがあり、そのデータなども一般には公表されていません。
環境省により太陽電池モジュールの含有試験結果で一部データが公表されていますが(関連トピック)、このデータは部位ごとの含有量であり、サンプル数も少ないため全体像を掴むことができません。
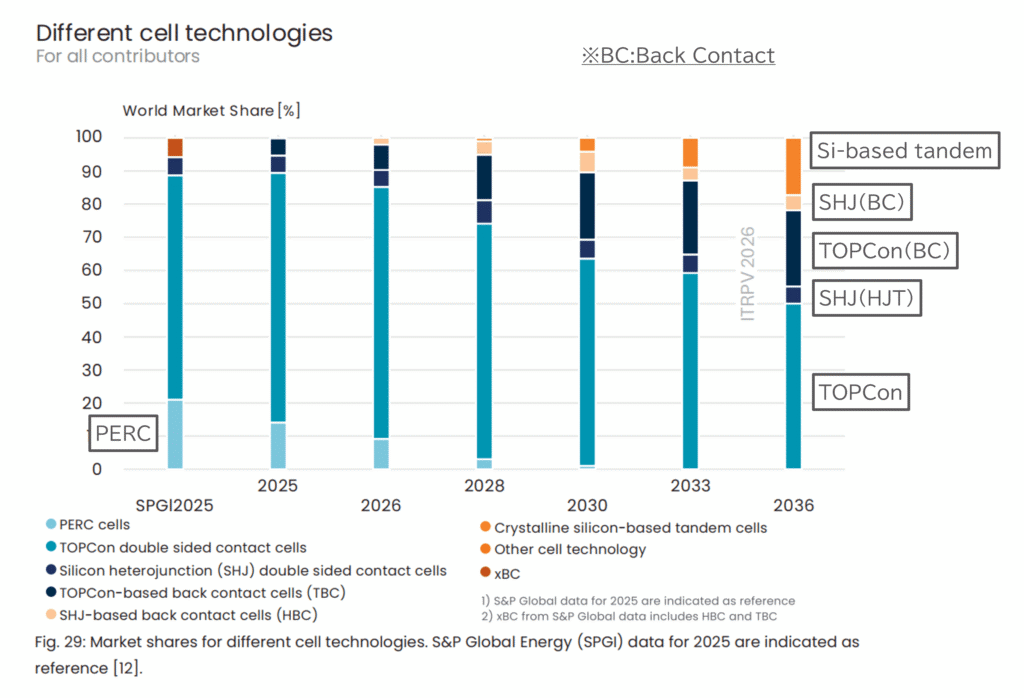
ドイツ機械工業連盟(以下VDMA)が発行している年次報告書『太陽光発電の国際技術ロードマップ(以下ITRPV)』には、Si系太陽電池のセルやモジュールの動向が説明されています。
現在Si系太陽電池セルで主流のPERCからTOPConやHJT(SHJ)へと移っており、将来的にはバックコンタクト型やタンデム型なども増えていくと予想されています。

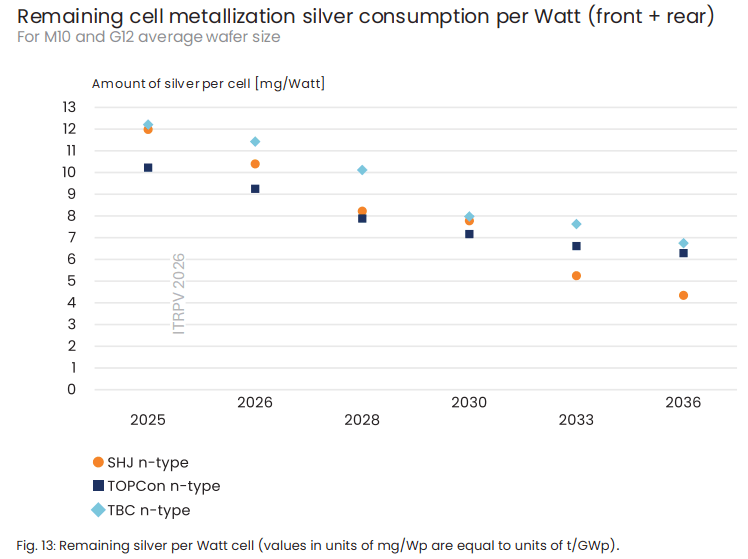
VDMAの報告書によれば、2025年時点でのセル出力当たりの銀消費量の平均値は、TOPConで約10mg/W、SHJおよびTBC(TOPCon-based back contact)でそれぞれ12.0mg/Wおよび12.2mg/Wと消費量が多くなっています。
将来的にはTOPConは6.3mg/W、SHJは4.3mg/Wという水準まで削減が進むと予測されており、銀使用量を削減する流れは今後も続くことが予想されています。
豪New South Wales大学の研究グループでは、2020年時点でのを銀消費量は以下の様に推計しています。

なお過去の太陽光パネルの銀消費量に関しては、IRENA(国際再生可能エネルギー機関)のレポートで説明されています。
FITが開始した2010年代前半に比べて、銀の含有量(セル出力当たり銀消費量)が著しく減少しています。

(※記事のソースは2013年のため、それ以降は予測値)
太陽光パネル1枚が20kg、発電出力250Wの場合、銀の消費量が0.2 g/Wpとすると、
(0.2×250)÷20=※2.5 g/kg
となり、パネル質量の約0.25%を占めることになります。
Si系太陽電池の『銀』に関するサプライチェーン
世界的には今後もシリコン系太陽光パネルが太陽光発電の主流と見込まれる中、中国に生産シェアが集中していることから資源や経済安全保障での懸念が最近指摘されています。
その中で、Si系太陽電池セルに使用される『銀』のサプライチェーンにおいて、銀ペーストの原料となる銀粉生産プロセスで日本は高いシェアを有していると、独・蘭の研究グループによる研究結果があります。


2021年以降に太陽電池モジュール生産量が急増したことから現在も高いシェアを有しているのかは不明ですが、太陽光パネルの銀(リサイクル)の動向は日本企業においても重要なことが示唆されます。
今後の銀消費量の見通し
セル出力当たりの銀使用量は学習効果により低下傾向にはあるものの、より多くの銀を使用するN型セル(TOPConやHJT)への移行や世界的な太陽光発電の需要の高まりなど、今後も銀の消費量は高いことが予測されています。
The Silver Instituteは2020年のレポートにおいて、将来の太陽電池セルでの銀需要の見通しを8,000万トロイオンス(約2,500トン)程度としていましたが、2025年時点で既に倍以上の消費量となっています。2021年のIEAによる将来の銀需要の見通しでも2030年に3,500トン程度となっており、過去の予測以上の銀需要となっています。

(引用元:The Silver Institute)

(引用元:IEA)
しかし、これらはいずれもN型セルへの本格的な移行が進む前の予測であり、2025年に公表された研究(参考論文)では太陽電池産業単独での銀需要は2030年には年間10,000~14,000トンに達し、需要を満たせない可能性も指摘されています。
太陽光パネル製造における銀のコスト
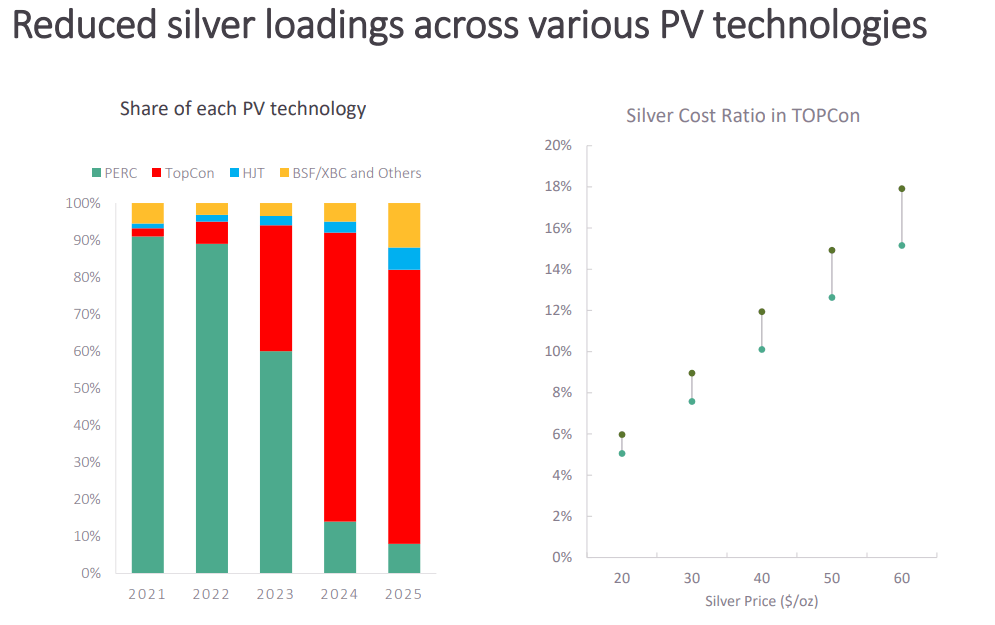
太陽光パネルの製造方法や採用する技術レベルや生産量などにより異なり、生産コストに占める銀の割合を一概に説明は難しいものの、質量比で1%に満たない銀が材料コストで大きな割合を占めるとされています。


また太陽電池セルの銀の消費量が減少する一方で出力当たりの銀価格は2015年ごろから変わっていないという情報もあるものの、現在主流となっているTOPConでは銀価格の上昇が製造コストに大きな影響を及ぼしています。

まとめ
結晶シリコン系太陽光パネルに含まれる『銀』に関して、消費量や過去の推移と今後の見通しを紹介しました。
世界的には多くの情報が発信されているものの、発信時期や最新の技術トレンドなど、情報を扱うにあたっては注意が必要です。
太陽光パネルの銀含有量は、セル当たりの銀使用量の低下が進む一方で新型セルへの世代交代も進んでおり、さらに銀の需給バランスや相場変動が見通しにくいものとなっています。
将来の銀回収による事業性に不確実性があり、実際に廃棄されるパネルに含まれる銀含有量がどうなるかは、今後の動向を注意深く見ていく必要があります。
太陽光パネルのリサイクルにおいては分離技術やガラスの再生利用に焦点が当たっていますが、効率的な銀の回収技術・プロセスにも注目する必要があります。
参考資料
- IRENA:END-OF-LIFE MANAGEMENT Solar Photovoltaic Panels
- BullionVault:Silver Use: Changes & Outlook
- Si結晶太陽電池における高精細スクリーン印刷の最新動向(中山真志、2013)
- 産総研:太陽電池セル・モジュールの劣化気候と信頼性向上技術
- 結晶シリコン系太陽電池におけるAgペーストの化学組成がAg電極とシリコンウエハーの界面構造に及ぼす影響(渡辺静晴、2016)
- 太陽電池のキホン(佐藤勝昭)
- 小さな石たちの物語(個人ブログ)(アクセス不可@2024/4/21)
- ソラメンテ:バックコンタクト型パネルの構造と点検方法(リンク切れ@2025/7/14)
- The Silver Institute
- World Silver Surveys
- Publications
- Market Trend Report: Silver’s Important Role In Solar Power (Published 2020)
- Silver, The Next Generation Metal (Published 2025)
- Interim Silver Market Review (Published 2025)
- VDMA(ドイツ機械工業連盟、Verband Deutscher Maschinen- und Anlagenbau):International Technology Roadmap for Photovoltaic (ITRPV)
- 公益社団法人応用物理学会:結晶Si太陽電池の現状と展望
- Risk-based due diligence in supply chains: The case of silver for photovoltaics (Available online 5 August 2023 | Estelle Gervais, René Kleijn, Sebastian Nold, Ester van der Voet)
- The silver learning curve for photovoltaics and projected silver demand for net-zero emissions by 2050 (First published: 15 December 2022 | Brett Hallam, Moonyong Kim, Yuchao Zhang, Li Wang, Alison Lennon, Pierre Verlinden, Pietro P. Altermatt, Pablo R. Dias)
- Forecasting silver demand and supply by 2030: Impact of silver-intensive photovoltaic cells and sectoral competition (Available online 27 August 2025 | Vittoria Cattaneo, Justine Mast, Isadora Hackenhaar, Steve Nardone, Stijn Scheerlinck, Jan Mertens, Jo Dewulf)
- IEA PVPS:TASK-12 End-of-Life Solar PV Panels
- Resources and recycling needs for Germany’s solar panels (11 Feb 2021 | Benjamin Wehrmann)
- IEA
- pv magazine
- Silver accounts for 10% of PV module costs (March 4, 2021)
- Simulating PV’s silver future (March 5, 2021)
- Copper is the new silver lining (October 11, 2022)
- Why solar needs to slim down on silver (January 6, 2023)
- PV industry could account for 40% of global silver demand by 2030 (September 11, 2025)
- Silver price surge drives PV makers to cut silver usage further (September 26, 2025)
- トウシル:太陽電池と中国株と銀(シルバー)の関係に注目
- ACS Publications:Solar Panels Face Recycling Challenge
- 令和 3 年度 石見銀山学講座:資源としての銀(イーアンドイーソリューションズ)(リンク切れ@2022/5/13)
- Naturgy foundation:Wind, PV and batteries recycling in Europe: an opportunity for the recovery of critical raw materials(日本からアクセス不可@2026/3/20)
- European Commission:Raw materials demand for wind and solar PV technologies in the transition towards a decarbonised energy system
- Australian National Review:Is Silver Set to Boom, Way More Than Gold(リンク切れ@2024/4/15)
- UNDECIDED:Fixing Solar Panels Fatal Flaw (YouTube : The Problem with Solar Panels)
- Energy Trend:The rising price of silver bodes well for the industrialization of the new technology 0BB&HJT, which is aimed at silver reduction.
- 日本経済新聞:中国太陽光パネル、初の減産でも市況回復遠く 4年前の半値圏(2026年8月12日)